Empresas e impostos
Lei de Maquila no Paraguai: como funciona o regime
A maquila é regida pela Lei nº 7.547/2025, que substituiu a Lei nº 1.064/1997. O tributo único é de 1% sobre o valor agregado no país ou sobre a fatura de exportação, o que for maior, e o acesso exige programa aprovado.
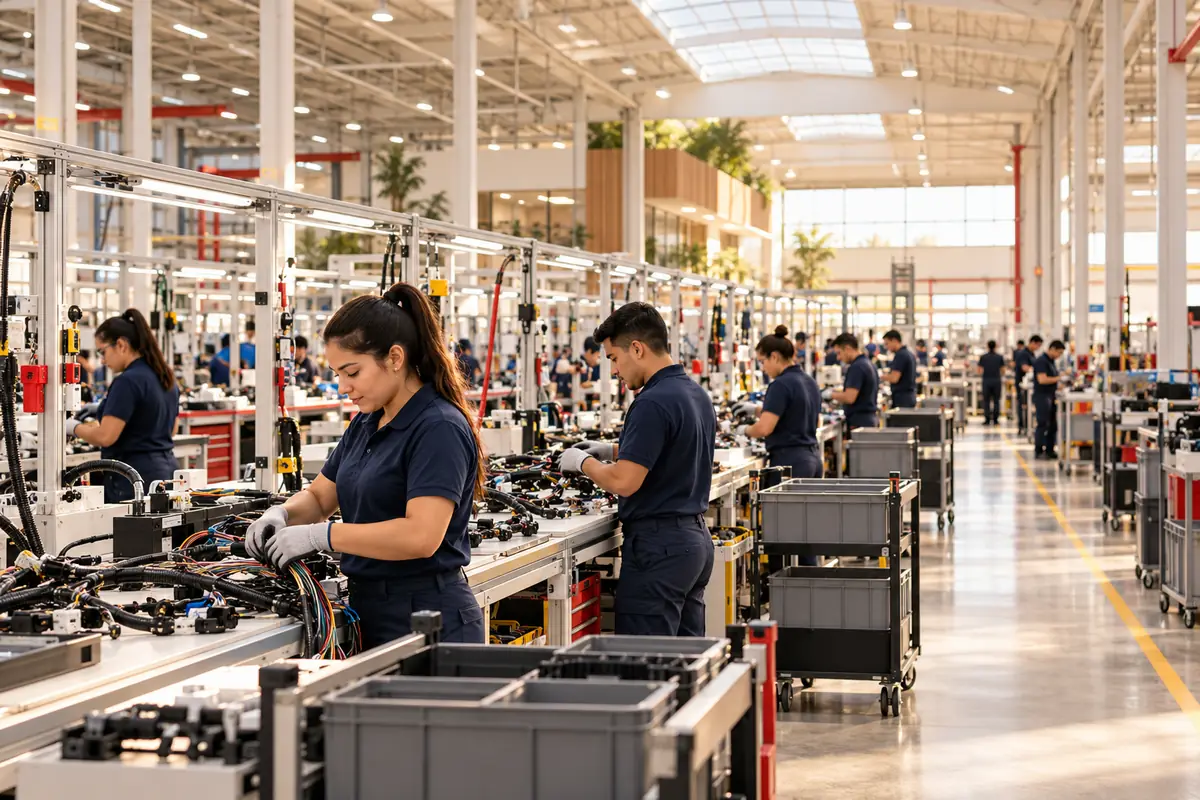
A maquila é o regime em que uma empresa constituída no Paraguai produz bens ou presta serviços por conta de uma empresa do exterior, com bens importados temporariamente e depois reexportados ou com serviços aproveitados fora do país. Hoje ela é regida pela Lei nº 7.547/2025, promulgada em 8 de setembro de 2025, que substituiu a Lei nº 1.064/1997. O art. 37 prevê um tributo único de 1% sobre o valor agregado no território nacional ou sobre o valor da fatura de exportação, o que for maior. O acesso exige um programa aprovado, e o enquadramento depende do caso.
A Lei 7.547/2025 substituiu a Lei 1.064/1997
Muitos textos na internet ainda descrevem a Lei nº 1.064/1997 e o Decreto nº 9.585/2000. O Ministério da Indústria e Comércio (MIC) informa em sua página sobre o regime que a Lei nº 7.547/2025, "Del Régimen de Maquila", substitui a lei anterior e está em vigor desde 8 de setembro de 2025. O MIC também lista o Decreto nº 5714/2026, que a regulamenta, e as Resoluções SECNIME nº 14/2026, que aprova o guia para solicitar a aprovação de programas, e nº 29/2026, sobre o regimento do conselho.
A lei traz uma transição no art. 42. Os programas aprovados pela lei antiga mantiveram as condições anteriores por 12 meses após a vigência da nova lei. Depois disso, passaram a integrar o novo regime de pleno direito e sem interrupção de direitos, e as disposições da Lei nº 1.064/1997 que se oponham à nova lei foram revogadas. Pelas datas informadas pelo MIC, esse prazo de 12 meses terminou em setembro de 2026.
O decreto regulamentar, segundo seu texto publicado pelo MIC, descreve a nova lei como uma atualização integral do marco, que amplia o alcance à maquila de serviços e moderniza os procedimentos. Procedimentos como o cadastro e a aprovação do programa hoje são eletrônicos.
Como a maquila funciona na prática
A lei usa alguns termos que ajudam a entender a estrutura:
- Maquiladora: a empresa constituída no Paraguai que executa o programa;
- Matriz: a empresa domiciliada no exterior que contrata o processo industrial ou o serviço;
- Contrato de Maquila: o acordo entre as duas;
- Programa de Maquila: o documento que descreve o processo, os empregos gerados, o percentual de valor agregado, as perdas e o prazo (art. 3).
Podem pedir o regime pessoas jurídicas e empresas unipessoais, nacionais ou estrangeiras, domiciliadas no país e habilitadas a praticar atos de comércio (art. 4). Para uma empresa brasileira, isso significa constituir uma empresa no Paraguai: veja como abrir empresa no Paraguai. Os bens necessários ao programa entram por importação temporária, com suspensão dos tributos de importação, e saem por exportação ou reexportação, usando o sistema informático do CNIME (arts. 3, 14 e 16). Matérias-primas e insumos podem ficar no país por até 12 meses, prorrogáveis por período não superior ao primeiro, e os demais bens enquanto o programa estiver vigente (art. 14).
O MIC descreve três modalidades de programa:
| Modalidade | O que é | Venda no mercado local |
|---|---|---|
| Maquila pura | A empresa realiza exclusivamente processos industriais ou de serviços para exportação | Permitida em até 10% do volume exportado no último ano (art. 18) |
| Por capacidade ociosa | Empresa já estabelecida e voltada ao mercado interno aprova um programa de exportação para usar capacidade parada (art. 26) | O MIC informa que as vendas locais pagam todos os tributos locais |
| Albergue ou shelter | Um fornecedor estrangeiro fornece tecnologia e material produtivo sem operar diretamente (arts. 3 e 27) | Não se trata de venda local; a atividade é de intermediação para exportação, segundo o MIC |
Arraste a tabela para o lado para ver todas as colunas.
Uma mesma empresa pode ter programas de bens e de serviços, conforme o resultado do processo (art. 11). O programa dura, no máximo, 20 anos contados do ato de aprovação, com possibilidade de renovação (art. 13), e a operação deve começar em até 18 meses depois da resolução de aprovação (art. 15).
O tributo único de 1%: o que é e o que não é
O art. 37 da lei fixa o tributo único de 1% sobre o valor agregado no território nacional ou o valor da fatura de exportação, o que resultar maior. O valor agregado nacional é a soma de:
- bens adquiridos no território nacional para cumprir o contrato;
- serviços contratados no país para a mesma finalidade;
- salários e outras remunerações pagas no país, incluídas as contribuições à seguridade social;
- a depreciação dos bens de capital da maquiladora;
- a remuneração que a maquiladora recebe pelos serviços de maquila.
Duas leituras evitam erro. O 1% não incide sobre o lucro, e sim sobre uma base que pode ser o valor agregado ou toda a fatura de exportação, a que for maior. E o percentual não representa a carga tributária total do negócio, o que o site da Paraguai Assessoria também deixa claro, porque outras obrigações continuam existindo.
Pelo art. 38, o contrato de maquila e as atividades do programa ficam isentos de todo outro tributo nacional, exceto taxas por serviços efetivamente recebidos e o regime de vendas locais do art. 18. A isenção alcança a importação dos bens do contrato, a reexportação, a exportação e o IDU, o INR e o IRE sobre a renda do programa e da submaquila. Se a empresa tiver rendas de outras atividades, paga imposto de renda sobre elas, com rateio proporcional dos gastos comuns. As obrigações tributárias complementares da Lei nº 6.380/2019 seguem valendo. A empresa deve apresentar declaração juramentada à DNIT mesmo quando não está obrigada a pagar o tributo, para fins estatísticos e de controle (art. 37).
A inscrição no tributo único junto à DNIT exige a resolução biministerial que aprova o programa, segundo o anexo do RUC. Para o IVA, as maquiladoras de bens e de serviços têm direito à devolução do crédito fiscal do exportador, prevista no art. 101 da Lei nº 6.380/2019. Para as de serviços, a devolução é limitada a até 0,5% sobre o valor agregado ou sobre a fatura de exportação, o que for maior, e a atividade de honorários profissionais fica excluída (art. 39). Veja também impostos no Paraguai para o quadro geral.
Maquila de serviços
A lei define serviços como a atividade prestada a um cliente que não esteja presente nem radicado no território nacional. A maquila de serviços usa a capacidade instalada e os processos da maquiladora para atender uma empresa do exterior, incorporando valor agregado nacional, mediante tecnologias da informação e comunicação ou outros meios remotos (art. 3). A exportação de serviços é o aproveitamento no exterior de serviços prestados por empresas constituídas no país dentro de um programa aprovado.
O decreto regulamentar prevê que, nesse regime, o serviço é considerado exportado no momento da emissão da fatura comercial, que deve sair sem IVA. Segundo o MIC, a maquila de serviços não exige certificação de coeficientes técnicos no INTN nem registro industrial. Isso não a transforma em um caminho simples: ela segue sujeita às exigências de emprego, investimento e capacitação que o CNIME pode fixar (art. 12) e ao limite de 0,5% na devolução do IVA. Serviços têm condições específicas, que precisam ser avaliadas caso a caso.
Vender no mercado local e submaquila
Limites para vender no Paraguai
A maquila existe para exportar, e o mercado local é exceção. A maquiladora pura que queira vender no mercado interno deve comunicar a Secretaria Executiva e pagar os tributos de nacionalização vigentes na data do despacho definitivo, além dos tributos internos que recaem sobre a venda (art. 18). O limite é de 10% do volume exportado no último ano, e o produto deve manter o mesmo controle e as mesmas normas de qualidade da exportação. O art. 19 permite, em caráter excepcional, nacionalizar bens importados, produtos terminados e desperdícios, mediante pagamento dos tributos.
Colocar no mercado local bens do regime sem a nacionalização prevista é infração (art. 32). As sanções vão de advertência escrita e multa pecuniária à suspensão temporária do programa por até seis meses e ao seu cancelamento definitivo (art. 33).
Submaquila
A submaquila é a terceirização de parte do processo produtivo com uma empresa nacional, que precisa ter um Programa de Submaquila aprovado (art. 3). Ela só é autorizada para complementos do processo, e o produto volta à maquiladora que contratou, que faz o acabamento para exportar. Todo programa de submaquila deve estar ligado a um programa de maquila aprovado (art. 25). O contrato de submaquila também paga o tributo único de 1% sobre o valor agregado no país ou sobre a fatura, o que for maior (art. 37). Já o subcontrato é a terceirização, com empresa nacional, de parte do processo objeto do programa aprovado.
Quem aprova o programa: CNIME e os ministérios
O Conselho Nacional das Indústrias Maquiladoras de Exportação (CNIME) é um organismo assessor dos Ministérios da Indústria e Comércio e da Economia e Finanças. Ele reúne representantes desses dois ministérios, da DNIT, do Banco Central do Paraguai e do Ministério do Trabalho, e é presidido pelo representante do MIC (arts. 6 e 8). A aprovação do programa e dos demais permissos do regime cabe aos dois ministros, por resolução biministerial baseada no informe técnico do CNIME (art. 5). Mesmo com recomendação favorável, um ministro pode objetar total ou parcialmente, com fundamentos técnicos ou por falta de conformidade com a política maquiladora.
A Secretaria Executiva do CNIME, dentro do MIC, supervisiona o cumprimento do programa (art. 9). A lei admite que o conselho exija mínimos de emprego nacional, investimento, capacitação e uso de tecnologias limpas (art. 12). O decreto regulamentar lista hipóteses em que o programa não é admitido, como pendências tributárias, trabalhistas ou de seguridade social e atividades exclusivamente primárias, sem processo industrial ou de serviços.
O processo é 100% eletrônico, pelo SIMEX, na Ventanilla Única do Exportador (VUE). O MIC informa que o trâmite é gratuito e indica 90 dias de tramitação, uma referência do órgão, e não uma promessa. Há duas etapas: o registro como empresa maquiladora e, nos 90 dias seguintes à aprovação desse registro, o pedido de aprovação do programa. Entre os documentos listados pelo MIC estão o contrato de maquila ou, na falta dele, uma carta de intenção, a procuração da matriz, antecedentes judiciais, avaliação de impacto ambiental aprovada, certificado de cumprimento tributário, comprovante do imóvel e balanços dos últimos três exercícios. Na falta do contrato, a lei prevê 180 dias para apresentá-lo, e a página do MIC cita 120 dias, então vale usar o prazo da resolução de aprovação.
Como uma empresa brasileira começa a análise
A análise começa pelo projeto, e não pela lei. Seis perguntas organizam a conversa:
- O que será produzido ou prestado? Bens ou serviços definem o tipo de programa e as certificações exigidas.
- Quem é o cliente no exterior? A lei exige uma matriz domiciliada fora do Paraguai e um contrato ou carta de intenção.
- De onde vêm os insumos e para onde vai a produção? O regime é de exportação, e as vendas locais têm limite.
- Qual será a entidade paraguaia? A maquiladora deve ser constituída no país, com RUC, IPS e demais inscrições.
- Há pendências fiscais ou trabalhistas? O decreto trata a regularidade como condição de admissão.
- Há equipe estrangeira? A Dirección Nacional de Migraciones pode autorizar a permanência de pessoal administrativo e técnico estrangeiro necessário à operação (art. 30). Veja consultoria empresarial para planejar o conjunto.
O lado brasileiro também precisa ser visto, com contador no Brasil, porque o regime paraguaio não resolve obrigações brasileiras. Quem vai à Expo Paraguay Brasil 2026, de 11 a 13 de novembro, no Centro TASK do PTI, em Hernandarias, pode levar essas seis perguntas para as conversas. A página da Expo mostra como organizar a visita.
Como a Paraguai Assessoria pode ajudar
A Paraguai Assessoria integra as análises empresarial, jurídica e contábil do projeto no serviço Projeto Maquila. A equipe recebe o panorama da operação, orienta os encaminhamentos necessários e avalia o desenho do projeto sem pressupor enquadramento ou benefício garantido. Empresas que estudam expansão também podem conversar sobre a Lei 60/90, zona franca e comércio exterior.
O atendimento é em português, no escritório em Ciudad del Este, na Av. Rogelio Benítez, no Barrio Boquerón, ou on-line, para quem ainda está no Brasil. Hernandarias, onde fica o PTI, é vizinha de Ciudad del Este. A equipe não promete aprovação do programa, prazo nem carga tributária, porque a decisão cabe aos ministérios e depende do projeto.
Fontes consultadas
- BACN, Ley Nº 7547/2025, Del Régimen de Maquila (texto da lei), consultado em 30/10/2026
- MIC, Régimen de Maquila (CNIME, modalidades, requisitos e normas), consultado em 30/10/2026
- MIC, Decreto Nº 5714/2026 (regulamenta a Ley Nº 7547/2025), consultado em 30/10/2026
- DNIT, documentos requeridos para a inscrição no RUC (inclui o Tributo Único Maquila), consultado em 30/10/2026
- BACN, Ley Nº 6380/2019 (arts. 40, 101 e 153), consultado em 30/10/2026
Conteúdo informativo, revisado em 30 de outubro de 2026. Regras, taxas e prazos mudam: a aplicação a cada caso depende da análise da sua situação.